
La forma en que manejamos nuestro dinero ha experimentado una transformación drástica en las últimas tres décadas. Atrás quedaron los días en que un trozo de plástico con nuestros datos era suficiente para realizar un pago. En la era de la inmediatez y la conectividad permanente, el sector financiero ha tenido que desplegar un entramado tecnológico sofisticado para garantizar que cada transacción sea instantánea, pero ante todo, inexpugnable.
Durante años, la banda magnética fue el estándar de la industria. Sin embargo, su arquitectura basada en datos estáticos, información que jamás cambiaba, la convirtió en un blanco fácil para el skimming, una técnica de clonación donde los delincuentes copiaban la banda mediante un lector falso en cajeros o comercios y la duplicaban en un plástico virgen.
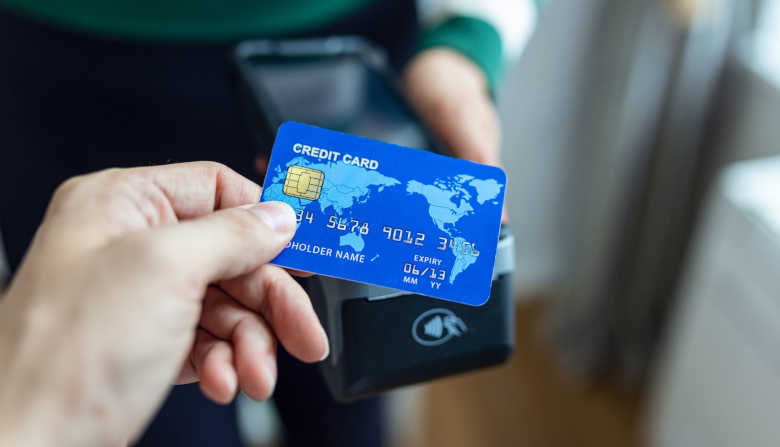
El verdadero salto cualitativo llegó con el desarrollo del estándar EMV (creado por Europay, Mastercard y Visa) y la incorporación de los chips con microprocesador. A diferencia de la banda, el chip no entrega los datos reales de la tarjeta de forma directa. En su lugar, ejecuta algoritmos criptográficos para generar un criptograma dinámico (un código de autenticación único e irrepetible) para cada compra.
Si un atacante lograse interceptar la transmisión de datos durante un pago en un terminal de punto de venta (POS), la información capturada resultaría inservible para autorizar cualquier transacción posterior, neutralizando por completo el riesgo de clonación física.
Sobre la misma infraestructura de seguridad del chip EMV se montó la tecnología NFC (Near Field Communication), una variante de la radiofrecuencia RFID que trabaja a 13,56 MHz y exige una proximidad menor a cuatro centímetros para comunicarse. La tecnología contactless eliminó el desgaste físico del plástico y la necesidad de insertar la tarjeta en la ranura del terminal.
Tarjetas virtuales y código CVV
Así mismo, las compras por internet requerían una solución para proteger las transacciones «tarjeta no presente» (CNP). Así surgieron las tarjetas virtuales y los CVV dinámicos. Las tarjetas virtuales permiten a los usuarios generar credenciales digitales asociadas a su cuenta principal pero con números de tarjeta (PAN) independientes.
Estas pueden ser fijas para suscripciones o temporales de uso único para compras específicas, ofreciendo la posibilidad de establecer límites de gasto o fecha de caducidad inmediata.
Por otro lado, la tecnología de CVV/CVC dinámico elimina el código fijo de tres dígitos impreso al dorso de los plásticos tradicionales y lo reemplaza por un algoritmo dentro de la aplicación bancaria que actualiza el código cada 60 o 300 segundos. Si una tienda en línea sufre una filtración masiva de datos, los números robados quedan invalidados de inmediato.
Billeteras digitales
El hito más reciente en este camino es la consolidación de las billeteras digitales en smartphones y dispositivos vestibles. Herramientas que integran la tecnología NFC con una capa de software conocida como tokenización.
Mediante este proceso, el número real del plástico es sustituido por un valor alfanumérico aleatorio (un token). Durante el cobro, el comercio únicamente procesa y almacena ese token, de modo que la información bancaria sensible del cliente jamás viaja por la red ni toca los servidores de la tienda.
En los teléfonos inteligentes, la clave de este sistema reside en el Secure Element (o TEE), un microchip físicamente aislado del procesador principal del teléfono. Allí se guardan de forma encriptada las llaves criptográficas y los tokens. Además, este mecanismo añade una barrera biométrica imprescindible: cada pago exige la autenticación inmediata mediante huella dactilar, reconocimiento facial o clave personal, lo que garantiza que ni en caso de robo o pérdida del dispositivo móvil un tercero pueda disponer del dinero del usuario.
El ecosistema de pagos continuará evolucionando hacia arquitecturas basadas en inteligencia artificial predictiva e identificación biométrica directa, pero la convergencia actual de chips EMV, NFC, tokenización y credenciales dinámicas constituye el escudo de ciberseguridad más avanzado creado hasta la fecha en el sector de la banca de consumo.