
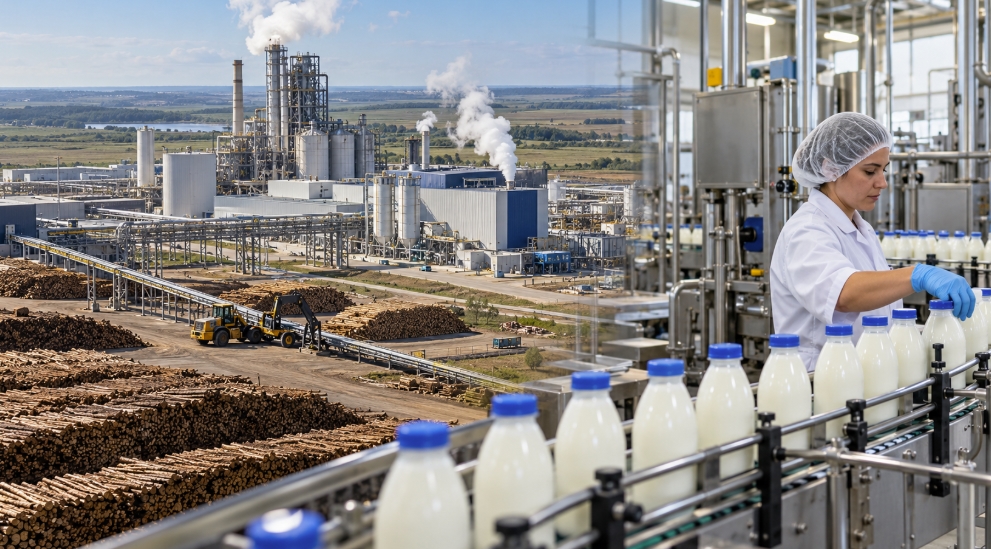
La industria uruguaya atravesó durante los últimos quince años una transformación marcada por grandes inversiones, modernización tecnológica y una mayor inserción internacional de determinadas ramas. La expansión forestal y celulósica, la consolidación agroindustrial y el desarrollo de actividades especializadas modificaron la capacidad productiva del país. Sin embargo, ese proceso fue desigual: convivieron proyectos de gran escala con empresas y sectores que enfrentaron dificultades para sostener su actividad.
Para examinar este recorrido conviene tomar como referencia los quince años completos entre 2010 y 2025. Los resultados muestran la importancia de distinguir entre el crecimiento de la producción, el valor de las exportaciones y la generación de empleo. Son dimensiones relacionadas, pero una mejora en alguna de ellas no garantiza avances equivalentes en las demás.
La fotografía reciente ilustra esa diferencia. Según el Ministerio de Industria, Energía y Minería, en 2025 la producción manufacturera creció 2,7%, mientras que la industria sin refinería aumentó 1%. El denominado núcleo industrial, que permite observar la evolución sin el peso de algunas grandes ramas, avanzó 1,5%. Estos datos corresponden al último año completo y no representan el crecimiento acumulado de los últimos quince años.
El balance del período debe reconocer los avances sin presentar como una expansión generalizada lo que, en buena medida, estuvo impulsado por inversiones y actividades específicas.
La celulosa cambió la escala industrial
La transformación más visible ocurrió en la cadena forestal y celulósica. A la capacidad instalada previamente se agregaron Montes del Plata, que ingresó al mercado en 2014, y UPM Paso de los Toros, que comenzó a operar en abril de 2023. Esta última incorporó una capacidad de producción de 2,1 millones de toneladas anuales de celulosa.
Estas inversiones ampliaron la escala de la industria exportadora y su presencia territorial. La cadena comprende viveros, plantaciones, cosecha, transporte, procesamiento y servicios de mantenimiento. Su importancia también radica en la demanda de infraestructura y capacidades técnicas que acompaña a las plantas.
En 2025, las exportaciones de celulosa alcanzaron US$ 2.307 millones y representaron el 17% de las ventas externas de bienes del país. El valor exportado cayó respecto de 2024 por los menores precios internacionales, aunque aumentaron los volúmenes embarcados. Es un ejemplo concreto de por qué facturar menos no significa necesariamente producir menos.
El desafío hacia adelante consiste en profundizar los encadenamientos nacionales y desarrollar más transformación de la madera, con proveedores locales capaces de incorporar tecnología y especialización.
Los alimentos sostienen la base productiva
La industria alimentaria mantiene un lugar central por su relación con la producción agropecuaria y su distribución en el territorio. Frigoríficos, plantas lácteas y establecimientos que procesan granos convierten recursos del campo en productos comercializables, con exigencias sanitarias, industriales y logísticas.
La carne bovina representa uno de sus pilares. En 2025, sus exportaciones alcanzaron US$ 2.680 millones, con un crecimiento de 33% frente al año anterior, explicado por una combinación de mejores precios y mayores volúmenes. Los productos lácteos, por su parte, sumaron US$ 928 millones y llegaron a más de 80 mercados, según Uruguay XXI. Estas cifras muestran su peso exportador actual; por sí solas no miden cuánto creció cada industria desde 2010.
En estas ramas, el desarrollo pasa por mejorar rendimientos, aprovechar subproductos, diversificar destinos y elaborar bienes de mayor valor. La oportunidad incluye alimentos preparados, ingredientes especializados y productos diferenciados por calidad, trazabilidad y origen.
La lechería muestra, además, la profundidad social de una cadena industrial: conecta establecimientos rurales, transportistas, técnicos, plantas y redes comerciales. Su fortalecimiento tiene consecuencias sobre localidades enteras, aunque el desempeño de las empresas dentro del sector sea diferente.
Concentrados de bebidas: una producción de alcance internacional
La fabricación de concentrados de bebidas constituye otro ejemplo de especialización industrial. La planta de PepsiCo en la zona franca de Colonia recibió inversiones destinadas a ampliar su capacidad, modernizar procesos y fortalecer su operación internacional.
En 2021 se anunció un proyecto de US $64 millones cuyo objetivo era aumentar 60% la capacidad productiva. En 2025, Uruguay XXI informó la inauguración de un nuevo centro de almacenamiento dentro de un proceso de modernización y ampliación que superó los US $100 millones.
Este caso demuestra que Uruguay puede participar en cadenas internacionales mediante manufacturas especializadas. También plantea una tarea: lograr que con la presencia de grandes compañías habrá más oportunidades para proveedores nacionales, servicios técnicos y trabajadores calificados.
Farmacéutica: conocimiento y diversificación
La industria farmacéutica merece atención por su capacidad de combinar producción, controles de calidad y formación especializada. Los medicamentos de uso humano, los productos veterinarios y los dispositivos médicos ofrecen una vía para diversificar la estructura industrial.
Según información de Presidencia basada en Uruguay XXI, la producción conjunta de esas actividades alcanzó US$ 990 millones en 2025 y sus exportaciones sumaron US$ 406 millones, incluyendo operaciones desde zonas francas. Ese conjunto tiene un alcance más amplio que la categoría de medicamentos humanos considerada por separado.
Su importancia excede la facturación. Una planta de este tipo demanda profesionales, técnicos, procedimientos de validación y cumplimiento de estándares. Es una actividad en la que la calidad y el conocimiento pueden ampliar las posibilidades de un país con un mercado interno pequeño.
Más producción exige una estrategia de empleo
El crecimiento industrial importa porque permite transformar recursos, incorporar capacidades y generar actividad en otras empresas. Pero sus beneficios deben evaluarse también por el empleo y por la participación de proveedores nacionales.
Los datos oficiales muestran una advertencia: al comparar los promedios de 2025 y 2019, el MIEM registró un aumento de 16% en el volumen físico manufacturero, junto con una caída de 5,1% en el índice de personal ocupado. La industria puede producir más sin aumentar su dotación laboral.
Esa realidad exige capacitación, reconversión y políticas que faciliten nuevas inversiones en una cantidad mayor de empresas. La modernización debe acompañarse de oportunidades para quienes necesitan adquirir otros conocimientos o trasladarse hacia nuevas actividades.
El recorrido de los últimos quince años deja una enseñanza: Uruguay tiene capacidad para atraer proyectos industriales y sostener producciones competitivas. La celulosa sobresale por el salto de escala; los alimentos, por su arraigo y peso exportador; los concentrados de bebidas, por su especialización internacional; y la farmacéutica, por su aporte de conocimiento.