
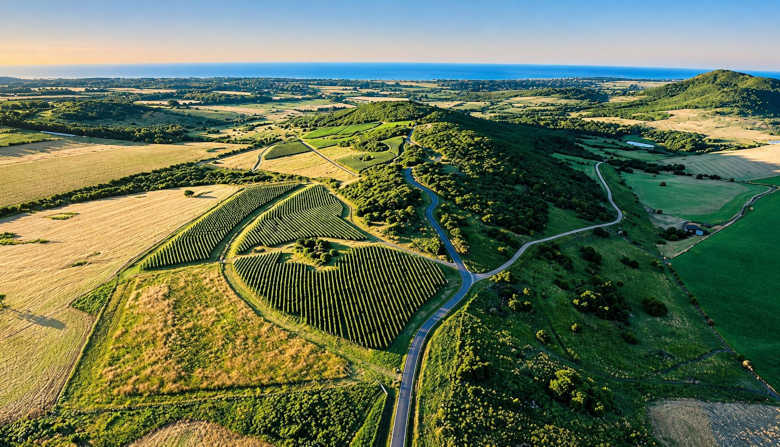
La paradoja del vino uruguayo: una vendimia abundante, bodegas con excedentes y productores que no encuentran compradores. La elaboración creció un 13,2% en 2026, mientras el mercado interno continúa debilitándose y los conflictos portuarios agregan incertidumbre a la actividad exportadora. Los pequeños y medianos establecimientos enfrentan el riesgo de quedar fuera del negocio. La industria vitivinícola uruguaya enfrenta uno de sus desafíos más complejos de los últimos años. La acumulación de vino sin comercializar, el retroceso del consumo interno, las dificultades para conquistar nuevos mercados y los problemas logísticos que afectan al comercio exterior están configurando un escenario de creciente presión económica sobre bodegas y productores. El problema adquiere particular gravedad en los pequeños y medianos emprendimientos, muchos de ellos familiares, que carecen del respaldo financiero necesario para sostener durante períodos prolongados una producción que no logra convertirse en ingresos.
La situación no es nueva, pero los datos de 2026 muestran una contradicción cada vez más difícil de administrar: Uruguay continúa produciendo cantidades importantes de vino mientras una parte del mercado pierde capacidad de absorción.
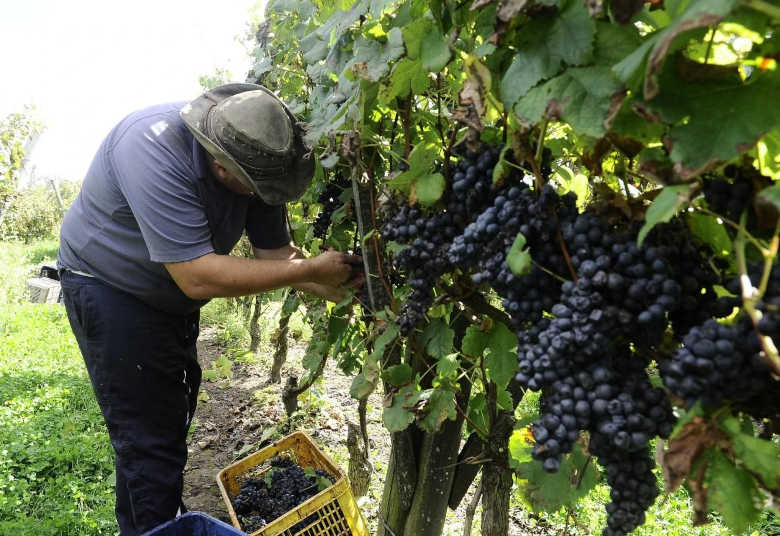
Según información sectorial publicada el 28 de octubre, la elaboración nacional alcanzó los 70,39 millones de litros en 2026, un incremento del 13,2% respecto de 2025. La vendimia concluyó con aproximadamente 93,2 millones de kilos de uva cosechados.
La recuperación productiva, que en otras circunstancias podría interpretarse como una señal favorable, llega en un momento en que las existencias acumuladas representan una preocupación para numerosas bodegas.
El stock acumulado amenaza la continuidad de las bodegas
La existencia de excedentes no constituye solamente un problema comercial. También compromete el funcionamiento financiero y productivo de las empresas. El vino que permanece almacenado representa capital inmovilizado. Mientras no se vende, las bodegas deben continuar pagando salarios, energía, mantenimiento, financiación, impuestos y los costos propios de conservación del producto.
En abril de 2026, el Ministerio de Ganadería, Agricultura y Pesca y el Instituto Nacional de Vitivinicultura reconocieron la caída sostenida del consumo interno, particularmente en determinadas categorías de vinos de mesa, y la acumulación de existencias como desafíos centrales para el sector. La preocupación tiene antecedentes concretos. En febrero de 2025, durante una intervención parlamentaria, se señaló que más de 150 bodegas registraban excedentes de difícil comercialización y que más de 100 familias productoras estaban afectadas. Estas cifras corresponden a aquel momento y requieren actualización, pero permiten dimensionar la persistencia del problema.
La dificultad se profundiza cuando las bodegas necesitan liberar capacidad de almacenamiento para recibir nuevas cosechas. Aunque la vendimia de 2026 ya concluyó, la siguiente campaña comienza a proyectarse sobre un sistema que todavía debe resolver cómo comercializar una parte de sus existencias. Si los depósitos continúan ocupados y las ventas no se recuperan, algunas empresas podrían reducir sus compras de uva, postergar inversiones o revisar sus planes de producción.
El puerto
La Unión de Exportadores del Uruguay contabilizó 40 días con interrupciones totales o parciales de la actividad portuaria durante los primeros meses de 2026, según un relevamiento difundido en setiembre. Las consecuencias alcanzaron a distintas cadenas exportadoras mediante cancelaciones de escalas, demoras, reprogramaciones de embarques y mayores costos logísticos. Para la industria vitivinícola, que necesita cumplir compromisos con distribuidores y compradores internacionales, la confiabilidad del transporte constituye un factor competitivo fundamental. Una bodega puede invertir años en construir una relación comercial en el exterior, pero la falta de previsibilidad en las entregas amenaza ese esfuerzo.
No obstante, todavía es necesario cuantificar cuántos contenedores de vino fueron directamente afectados por los conflictos y qué volumen de exportaciones quedó demorado. Sin esos registros, no corresponde atribuir toda la acumulación de stock a los problemas portuarios. El puerto representa un obstáculo adicional dentro de una crisis más amplia, cuyo origen también está en los cambios de consumo y las dificultades estructurales de comercialización. Canelones, principal territorio vitivinícola del país, concentra una parte fundamental de esta preocupación.
La actividad sostiene familias que durante generaciones han trabajado en el cultivo de la vid y en la elaboración artesanal e industrial de vinos. Para estos establecimientos, una temporada de ventas insuficientes puede comprometer la financiación de la siguiente cosecha. La diferencia entre una bodega de gran escala y un pequeño productor resulta determinante. Las primeras pueden contar con mayores reservas financieras, redes comerciales internacionales y posibilidades de diversificación. Los segundos dependen frecuentemente de un número reducido de compradores y de ingresos concentrados en determinadas épocas del año.
Cuando se reduce la demanda de uva o se postergan los pagos, las consecuencias llegan directamente al productor primario. El riesgo es que la acumulación de excedentes termine acelerando un proceso de concentración empresarial, con la desaparición de establecimientos familiares y la pérdida de empleo rural. Aunque existen señales de dificultades y antecedentes de productores afectados, todavía es necesario obtener un registro actualizado de cierres efectivos para determinar la magnitud de ese fenómeno.
El consumo interno ya no garantiza la salida de la producción
La disminución del consumo de determinadas categorías de vino constituye uno de los problemas estructurales reconocidos por las autoridades. Los cambios generacionales, las nuevas preferencias de los consumidores y la competencia de otras bebidas están modificando las condiciones del mercado. El desafío no consiste únicamente en vender más botellas, sino en encontrar nuevos segmentos comerciales y mejorar el valor agregado de la producción nacional.
Uruguay ha conseguido reconocimiento internacional por la calidad de sus vinos, especialmente por el desarrollo del Tannat y la consolidación de bodegas con presencia exportadora. Sin embargo, ese posicionamiento no beneficia de manera uniforme a toda la cadena. Una parte de los productores continúa dependiendo de mercados tradicionales, donde la competencia por precios y la reducción del consumo pueden afectar seriamente la rentabilidad. La reconversión productiva aparece como una alternativa, pero exige inversiones, asistencia técnica y tiempo. Para las empresas que enfrentan dificultades inmediatas de liquidez, esos recursos no siempre están disponibles.
Una respuesta que no puede esperar a la próxima cosecha
El MGAP y el INAVI han planteado programas de reconversión, mejoras de competitividad y estrategias para ampliar la inserción internacional del vino uruguayo. Pero la situación también requiere respuestas de corto plazo.
Resulta prioritario contar con un inventario actualizado de existencias, identificar los tipos de vino con mayores excedentes y conocer la capacidad financiera de los establecimientos más comprometidos. También sería necesario evaluar instrumentos de crédito, mecanismos de promoción comercial y alternativas logísticas que permitan a las bodegas cumplir sus compromisos internacionales sin absorber costos extraordinarios. La coordinación entre el Estado, los productores y las empresas exportadoras será determinante. El desafío no debería reducirse a disminuir la producción. Se trata de construir un modelo que permita sostener la calidad, mejorar la comercialización y preservar la diversidad empresarial de la vitivinicultura uruguaya.
Detrás de cada bodega existe una historia de inversiones, trabajo familiar y conocimientos transmitidos entre generaciones. La desaparición de pequeños y medianos establecimientos no solamente modificaría la estructura económica del sector. También afectaría el paisaje rural, el turismo enológico, el empleo y una parte importante del patrimonio cultural uruguayo. El país ha dedicado décadas a construir una reputación vitivinícola internacional. Preservar esa conquista requiere algo más que promocionar sus mejores etiquetas.
Es necesario garantizar que la cadena productiva tenga condiciones para continuar funcionando. La acumulación de vino, las dificultades comerciales y la incertidumbre logística constituyen una advertencia que no debería minimizarse.
Uruguay enfrenta una paradoja: tiene capacidad para producir vino de calidad, pero necesita recuperar la capacidad de venderlo en condiciones que permitan sostener a quienes lo elaboran. La próxima vendimia no debería encontrar al sector con los mismos problemas sin resolver. Porque cuando una bodega familiar cierra, no solamente desaparece una empresa. También se pierde una parte de la historia productiva del Uruguay.