Paraguay ha recorrido un largo camino para ganarse la confianza de los mercados. En diciembre de 2025, Standard & Poor’s elevó su calificación soberana a BBB-, con perspectiva estable. En julio de 2026, Moody’s ratificó la nota Baa3, también con perspectiva estable. Es un avance para el país porque mejora su posición ante los acreedores y puede favorecer su acceso al financiamiento. El cierre operativo de Ueno Bank obliga ahora a mirar cómo funcionan las garantías dentro del propio sistema financiero.
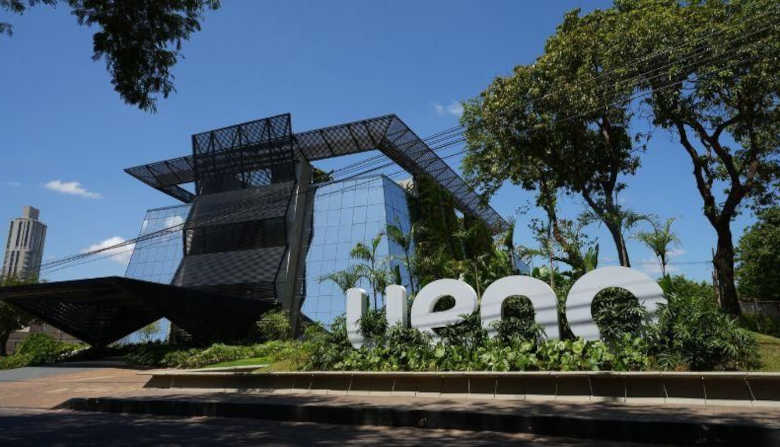
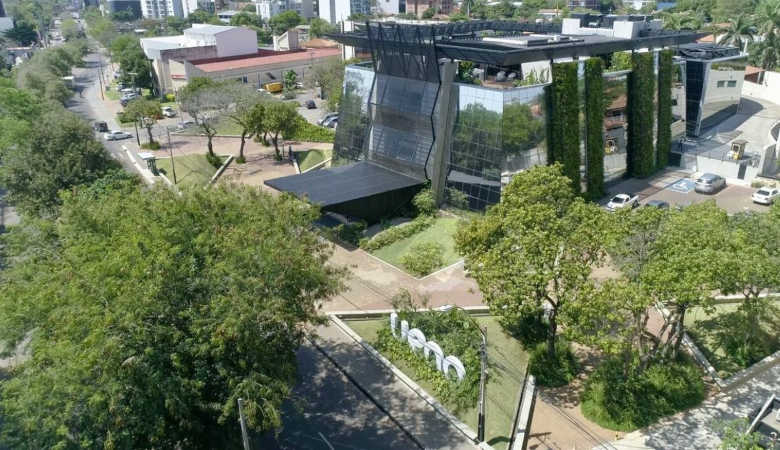
El 2 de noviembre, el directorio del Banco Central del Paraguay resolvió por unanimidad iniciar el procedimiento de resolución de Ueno Bank. Según el regulador, tras los ajustes efectuados a los estados financieros durante el proceso de regularización, el índice de solvencia de la entidad quedó por debajo de la mitad del mínimo exigido. Con el cierre operativo quedaron fuera de servicio la aplicación y las tarjetas de un banco que tenía 2,9 millones de clientes.
El grado de inversión califica la capacidad de pago del Estado. La solvencia de cada banco se examina por separado, y allí la responsabilidad del supervisor es concreta. El Banco Central debe explicar cuándo detectó el deterioro de Ueno, qué medidas adoptó durante la regularización y cómo hará efectiva la protección de los depósitos cubiertos. Para el comercio que necesita pagar a sus proveedores o para la familia que depende de su tarjeta para hacer las compras, la confianza financiera se mide en el acceso a su dinero y en la claridad de las respuestas. La seguridad de la inversión también se juega en esa capacidad de respuesta. Un empresario necesita contratos que se cumplan, permisos previsibles y un sistema bancario capaz de sostener cobros, pagos y crédito. Cuando una entidad de esa escala deja de operar, la rapidez y la transparencia con que se resuelve el caso pasan a ser parte de la evaluación del país. La otra fragilidad aparece en las cifras de trabajo. Según el Instituto Nacional de Estadística, 1,66 millones de personas trabajaban en la informalidad fuera del agro en 2025. La tasa bajó del 62,5% en 2022 al 60,1% en 2025, pero había alrededor de 110.000 trabajadores informales más. En la construcción, la proporción alcanzó el 81,7%. Y cerca de la mitad de los asalariados privados informales relevados trabajaba en empresas clasificadas como formales. La inscripción de una empresa y la cobertura de sus trabajadores siguen siendo dos cuentas distintas.
El cierre de Ueno y la informalidad laboral plantean problemas distintos. El primero exige rendición de cuentas del supervisor y respuestas para los depositantes. El segundo exige que el crecimiento genere puestos con aportes y que el Estado fiscalice también a las empresas registradas. Ambos ponen a prueba la capacidad de Paraguay de ofrecer seguridad económica en la práctica. La credibilidad que Paraguay ganó en los mercados merece cuidarse. La primera prueba está en cómo responde el Estado ante los ahorristas de Ueno. La más duradera estará en cuántos paraguayos pueden trabajar, cobrar y aportar a una jubilación dentro de la economía formal.