
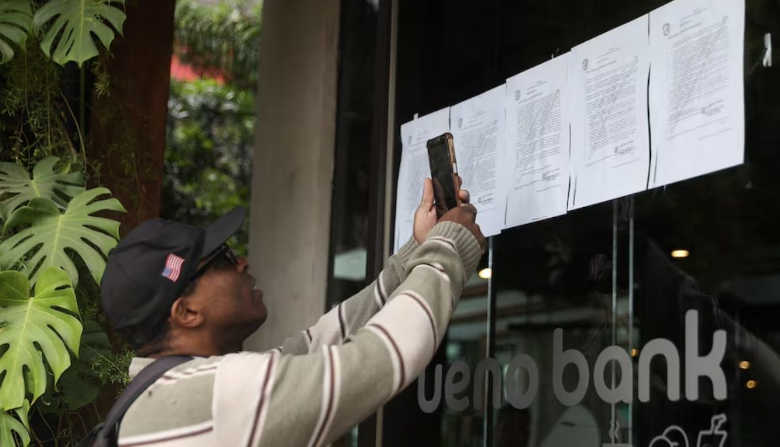
El primer golpe lo recibieron los ahorristas y los comercios paraguayos. Para el Mercosur, el alcance del caso dependerá de la exposición financiera de los países vecinos, de la continuidad de los pagos y de la respuesta de las autoridades.
Paraguay hizo de la estabilidad económica uno de sus principales argumentos para atraer inversiones. El colapso de Ueno Bank obliga a mirar qué sostiene esa promesa cuando una entidad privada, con millones de clientes y una fuerte presencia de fondos públicos, cae por debajo de los requisitos de solvencia. La confianza que Paraguay ofrece al capital extranjero empieza por la capacidad de sus instituciones para proteger al ahorrista local, explicar cómo se llegó a esta situación y responder por las decisiones que se tomaron mientras el banco crecía.
El Banco Central dispuso la resolución bancaria de Ueno. Es el procedimiento por el que el regulador toma el control de la entidad, verifica su patrimonio y procura preservar sus activos y proteger los depósitos. La garantía vigente alcanza los 228,3 millones de guaraníes por depositante y por entidad.
Ahí aparece el primer coletazo hacia el Mercosur. Una empresa paraguaya con dificultades para mover sus fondos puede demorar el pago a un proveedor brasileño, argentino o uruguayo. Si las demoras se extienden, los proveedores pueden acortar plazos, pedir adelantos o exigir garantías adicionales.
El segundo canal es financiero y exige datos. Para medir el riesgo regional hace falta saber si bancos o empresas de los países vecinos tenían depósitos, créditos, garantías u operaciones pendientes con Ueno. El Banco Central paraguayo sostiene que se trata de un problema particular de la entidad.
El tercer efecto puede durar más que la interrupción de los pagos. Paraguay venía ganando espacio como destino de inversión y había obtenido sus primeras calificaciones de grado inversor. Ahora deberá explicar cómo se supervisó el crecimiento de Ueno y bajo qué criterios se colocaron allí recursos públicos. Según cifras del propio banco recogidas por Associated Press, la entidad administraba entre US$ 800 millones y US$ 850 millones de fondos públicos. La magnitud de esos recursos vuelve ineludibles dos preguntas. ¿Quién evaluó el riesgo de concentrarlos allí? ¿Qué hizo el supervisor cuando aparecieron las primeras señales de deterioro?
Al Mercosur le corresponde tomar el caso como una prueba de coordinación. El comercio regional cruza las fronteras todos los días. La información sobre los riesgos que pueden interrumpirlo tiene que circular con la misma rapidez. Para Paraguay, la prioridad es devolver a los ahorristas el acceso a los fondos cubiertos, esclarecer qué pasó con el dinero público y rendir cuentas sobre la supervisión del banco. De la forma en que cumpla esas tres tareas dependerá cuánto dure el daño a su reputación y hasta dónde llegue la factura para sus socios.
Si en Uruguay hubiese caído el presidente cuando el Banco Comercial, el Pan de Azúcar ,el Banco de crédito etc etc y eso no pasó Era que el Banco central no controlaba? Parece que los paraguayos están cansados de la corrupción generalizada y le echan la culpa a Peña